Ще получи ли подкрепа финансовият министър на предложението за национализация на парите за втора пенсия
Тези дни изтича срокът за обсъждане на вторият пакет радикални пенсионни промени, предложени от финансовото министерство в рамките на около година. Същински дебат все още не се е провел, но накратко идеята на Владислав Горанов е парите, които сега внасяме в частни пенсионни компании, да отиват в общ фонд след пенсионирането ни и оттам да ни изплащат допълнителната пенсия.
По сегашните правила осигуровките, които задължително внасяме в частните дружества (5% от осигуровката за пенсия) се натрупват в избраната от нас компания, тя ги инвестира, удържа ни такси за управление, но ни осигурява доходност, с която когато дойде време за пенсионирането ни, да ни изплаща добавката към „държавната“ пенсия. Наше право е в момента на пенсиониране да изтеглим сумата наведнъж или да изберем да я получаваме на месечни вноски, като рискът от това колко дълго ще живеем и ще ги получаваме, трябва да е за сметка на дружеството. Ако се случи нещо с нас, наследниците ни имат право да получат остатъка от тази сума.
Сега Владислав Горанов предлага парите да се наследяват само, ако осигуреният е починал преди да навърши годините за пенсия. Доживеем ли пенсия, сумата трябва да потъне в общия фонд и, подобно на солидарния държавен стълб, да се разпредели към други пенсионери, ако си отидем от този свят примерно на втората година след пенсионирането. Тоест наследниците ни губят спестяванията, а те отиват при други които не са били осигурявани редовно, или парите им не са били управлявани достатъчно добре.

сн. capital.bg
Поне с този „благороден“ мотив – да се погрижи за хората, които ще останат без допълнителната си пенсия след 2022 година, финансовият министър предложи поправката.
Къде са подводните камъни
Първо, в края на 2014 година, възможността за избор между частен фонд и НОИ беше предложена по същия начин – набързо, със същите аргументи и с манипулативен прочит на данните за доходността на пенсионните фондове, който трябваше да убеди публиката, че дружествата не могат да осигурят необходимата втора пенсия. Или поне не всички дружества и не за всички осигурени в тях. Проблем наистина има и той е с вноските в професионалните фондове, където се осигураяват хората, които трябва да излязат в пенсия много по-рано от работещите в масовата категория труд. Там действително съществува риск за периода до навършването на възрастта за пенсия, важаща за всички останали, осигурените да останат без съответния доход. Като тук най-голямата въпросителна беше, колко от работодателите не са внасяли осигуровките на работещите при тежки условия. Но се появи и съмнение дали парите им изобщо са налични като спестявания, тоест дали съответните пенсионни компании не са били източвани.
Кой кой е в пенсионното осигуряване - таблица в. Капитал
Този въпрос беше поставен в хода на дебата от самата Асоциация на дружествата за допълнително пенсионно осигуряване. Четири компании - „Алианц“, „Доверие“, „ДСК-Родина“ и ING подадоха сигнал, с който настояваха Комисията за финансов надзор да провери дали част от компаниите на пазара не манипулират данните за своята доходност. Другият проблем, посочен и от самия финансов министър, беше съмнението, че част от дружествата инвестират в компании – свързани лица, тоест възможно е да източват парите на осигурените и в един момент да се окаже, че не могат да изплащат пенсиите.
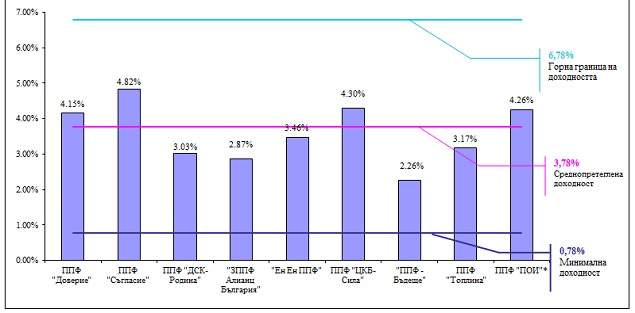
Неподписалите писмото са пенсионните фондове „Съгласие“, „Топлина“, „Бъдеще“, „Пенсионноосигурителен институт“ и „ЦКБ-Сила“ (по-надолу са и данните за доходността на компаниите към края на миналата година).
Обвинения от опозиция и партньори
„Преди промени в Кодекса за социално осигуряване трябва да се направи оценка на активите на частните пенсионни дружества и чак след това да се правят предложения за фазата на изплащането на пенсии“, заяви днес пред БГНЕС депутатът от ДПС и бивш социален министър Хасан Адемов. Той посочва, че на този етап ДПС не подкрепя законопроекта с аргумента, че проблемите в дружествата ще може да се видят ясно едва след стрес-теста, тоест оценката на активите им.
Вчера депутати от Реформаторския блок нарекоха предложението „най-голямата кражба след случилото се с КТБ“. Гроздан Караджов обясни, че проблемът е ясен и съществува повече от 15 години и той се изразява в това, че пожизнените пенсии от частните фондове няма да бъдат плащани в пълен размер и съответно се търси решение на този въпрос. "Но такива пенсии ще започнат да се изплащат след 2022 г. Съмнение в поправките буди и това, че няма никакви разчети. Отново се внася нещо, което да произведе социална експлозия и страхове", коментира Караджов.
„В момента изискването е фондовете да плащат до живот втората пенсия и партидата да се унаследява. По какъв начин ще се компенсира, ако някой си е изразходвал партидата, докато е още жив, или, ако някой почине и още има средства в партидата, отговорността е на фондовете и би трябвало да го предложат. Очаквам от тях отговор, а не от министъра на финансите”, категоричен бе Калфин.
Прочети още на:
http://bgnes.com/bylgariia/politika/4428243/

сн. econ.bg
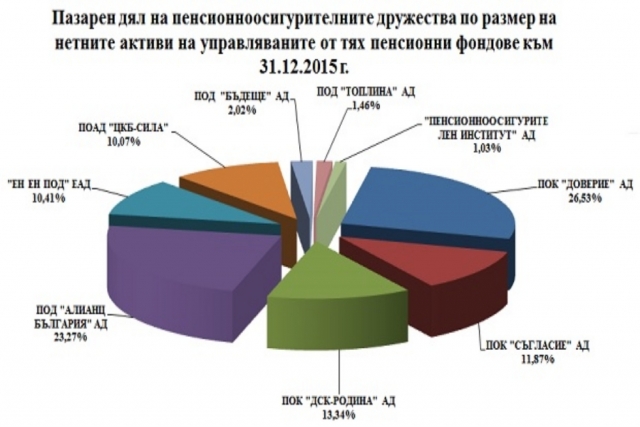
От Реформаторския блок изказаха на глас и друго опасение, което витае около предложенията – че се търси вариант за преразпределение на пазара - например да се понижи цената на най-голямото пенсионно дружество, за да може то да бъде купено на занижена цена от определен купувач (вижте графиката с пазарните дялове на компаниите). „Нека министърът на финансите да заяви участва ли в тази покупко-продажба или не", призовава Караджов.
Другата причина за измененията е, че се търси начин да се спаси НОИ, който е в хроничен недоимък на средства, допълни депутатът.
„Трябва да има оценка на активите на пенсионните дружества и чак след това да се мисли за решение. Обратното е грешно и глупаво", допълни позицията Мартин Димитров.
Ако може да се обобщи позицията на икономистите по темата с една дума, това е
„национализация“ на частни спестявания
Няма национализация в предлаганите промени, още миналата година се видя, че не става въпрос за атака, няма масово навлизане на капитал от фондовете в НОИ и много хора, които да бягат от тях, коментира социалният министър Ивайло Калфин, цитиран от БГНЕС.
„В момента изискването е фондовете да плащат до живот втората пенсия и партидата да се унаследява. По какъв начин ще се компенсира, ако някой си е изразходвал партидата, докато е още жив, или, ако някой почине и още има средства в партидата, отговорността е на фондовете и би трябвало те да го предложат. Очаквам от тях отговор, а не от министъра на финансите”, казва Ивайло Калфин.
От Асоциацията на дружествата за допълнително пенсионно осигуряване са против предложенията. Дружествата предлагат осигуреното лице да може да избира начина на получаване на пенсионния си доход - като срочна пенсия с разпределяне на натрупаната сума за определен период без наследяване или като пожизнена пенсия, при която остатъкът при смърт може да бъде наследяван.
Активи и доходност
За 15 години от създаването на частните пенсионни дуржества в тях са събрани активи за около 10 млрд. лева. Средната годишна доходност от парите ни за пенсия е около 3-4%, което сравнено с почти нулевите лихви от депозити в банките е сериозна разлика, подчертават от асоциацията.
Какво показват данните на КФН?
Средната годишна доходност на местните универсални пенсионни фондове за последните две години се понижи до 2,23%. Данните обхващат срока от края на март 2014 г. до края на март 2016 г.
През въпросния период всички 9 задължителни универсални фонда, в които се събират вноски за пенсия, са осъществили положителна доходност. Тя е най-ниска за осигуряващите се във фонда на "Алианц България", като за изминалите две години компанията е осигурила средно по 0,64% годишно върху активите на клиентите си.
На другия полюс с най-висока доходност се намират фондовете на ЦКБ-Сила (4,19% годишна доходност) и „Съгласие“ (3,62%). По данни на в. „Капитал“ обаче тези фондове инвестират значителна част от активите си в компании на свързани лица, което винаги поражда подозрения за изкуствено постигната доходност.
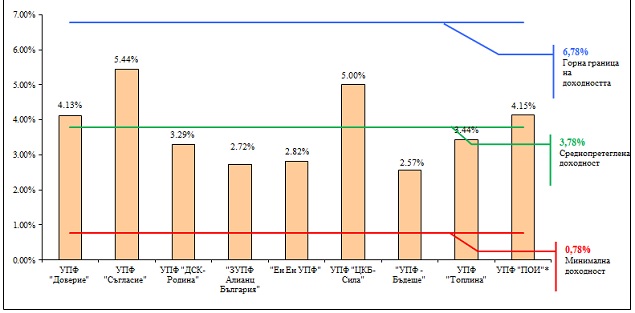
Според данните към края на 2015 година резултатите бяха по-добри – средната доходност на дружествата е 3,78%. Най-ниска е доходността на фонд „Бъдеще“ - 2,57%, а най-висока отново на „Съгласие“ - 5,44%. Причина за понижението на доходността е, че фондовете инвестират средствата в различен тип акции и облигации, а от началото на годината се наблюдава спад на международнит финансови пазари. Не трябва да забравяме обаче, че смисълът от съществуването на фондовете е дългосрочната инвестиция, при която спестените средства за пенсии се увеличават. И че дори при сегашните нива на доходност, такава има, докато прехвърлени в държавния стълб, парите ни просто стоят и намаляват в резултат на инфлацията.